当企业陷入债务危机,破产重整成为挽救营业与清理债务的重要程序,审计随之站到台前。债权人最关心能收回多少,审计要查清财产、负债与真实经营,防止假借重整逃废债务。破产重整审计要点全解析,债权人利益优先保障,正因此格外值得关注。
法院裁定受理重整申请后,管理人依法接管债务人财产和营业事务,审计机构随之进场。此时账目可能混乱,印章、合同、银行账户和库存都需要逐项核对。审计先确定合并范围与会计期间,再梳理资金链条,为后续债权审查和重整计划提供基础数据。
资产清查是审计的第一道关口。货币资金要函证银行账户,应收款项要分析账龄与可回收性,存货要盘点并测试跌价,固定资产和无形资产要核查权属与抵押。对长期股权投资、在建工程和对外担保,还要穿透到子公司与关联方,防止资产被低估或隐匿。
负债审计与债权申报相互印证。管理人发布通知后,债权人申报本金、利息、违约金和担保权利,审计则把申报数据与账簿、合同、判决和银行流水核对。未入账借款、民间借贷、对外担保和未决诉讼形成的或有负债,常是清偿率测算中最容易被遗漏的部分。
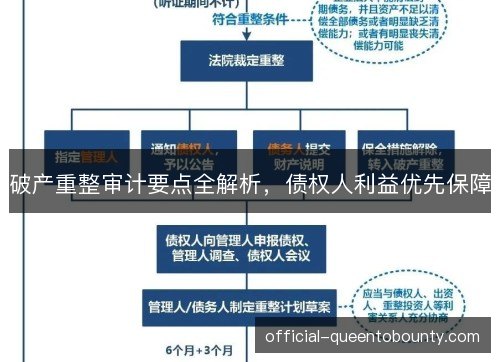
债权性质决定清偿顺序,也决定债权人利益优先保障的落点。担保债权就特定财产优先受偿,职工债权和税款债权依法列入优先顺位,普通债权按比例分配,劣后债权通常排在后面。审计要核实每笔债权的真实性、金额、担保登记和形成时间,避免虚假优先。
关联交易与资金流向是重整审计的高风险地带。债务人在危机前可能向关联方转移资产,或对个别债权人提前清偿,甚至虚构债务稀释普通债权。审计需追踪大额转账、异常合同和关联方往来,配合管理人行使撤销权与无效行为追回财产,把可分配财产重新拉回债权人池。
资产估值直接影响清偿率,审计不能只看账面数。重整中的资产可能按持续经营假设估值,也可能按清算价值测算,两种口径差异巨大。审计要检查评估假设、现金流预测、折现率和可比交易,警惕为了促成重整而高估资产,也要防止低估后损害债权人受偿基础。
清偿率测算是债权人最敏感的审计成果。审计要分别模拟破产清算和重整成功两种情景,计算担保债权、职工债权、税款债权和普通债权可获分配金额。现金回收时间、资产变现税费、共益债务和管理费用都要扣除,否则表面清偿率会误导最终表决。
重整计划中的出资人权益调整、债转股、留债展期和信托受益权分配,都需要审计提供数据支撑。原股东是否让渡股权,债权人是否接受折价,关键看企业真实价值和未来现金流。审计要验证经营方案与财务预测是否匹配,防止把风险转嫁给普通债权人。
信息披露与债权人沟通同样属于审计要点。审计报告不能只交给法院和管理人,关键假设、保留意见和不确定性说明应向债权人会议充分披露。债权人只有在理解资产质量、负债缺口和清偿来源后,才能理性表决重整计划,避免被不完整信息牵引。
管理人监督与审计独立性决定结论可信度。赏金女王模拟器审计机构由法院、管理人或债权人委员会选任时,要核查其与债务人、主要股东和重整投资人的关系,严格执行回避。审计范围、工作底稿和重大判断应接受监督,防止个别力量干预,让债权人利益优先保障不流于形式。
舞弊风险要求审计实施延伸程序。管理层可能隐瞒担保、虚增收入、伪造回款,或通过体外循环掏空企业。审计要走访客户供应商、查询工商与司法信息、核对税务社保数据,必要时聘请评估、法律和行业专家,为债权人尽可能还原真实资产负债全貌。
审计结论会影响重整计划表决和法院批准。如果审计显示资不抵债、无法持续经营,清算清偿率又高于重整方案,债权人就有理由反对。法院也会审查审计是否客观、债权人是否得到公平对待,避免最终强行通过损害广大多数债权人利益的计划。
往后看,重整审计标准会更细,法院和管理人对审计质量要求更高。债权人委员会将更早介入审计机构选任,监督资产处置和资金使用。对隐匿转移财产、虚假申报债权和妨碍审计的行为,追责也会更严,逐步推动重整从形式合规走向实质公平。
债权人利益优先保障不是一句口号,而要贯穿审计、评估、表决、执行和监督各环节。只有资产查得清、负债审得实、估值靠得住、信息够透明,重整才能获得债权人信任,企业才有机会恢复经营,市场信用与投资信心也能在一次次公平清偿中慢慢修复。